
新闻中心>>你的位置:kai云体育app官方下载app最新版本-kai云体育app官方登录入口 > 新闻中心 > 开云kaiyun广义处事市集处于“低招聘、低罢黜”的关心退避景象-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
开云kaiyun广义处事市集处于“低招聘、低罢黜”的关心退避景象-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
发布日期:2026-11-20 04:56 点击次数:105

 热门栏目
自选股
数据中心
行情中心
资金流向
模拟走动
客户端
中粮期货探讨中心
【节录】
9月以来好意思联储、欧洲央行(ECB)与日本央行(BOJ)接踵完成了本轮紧缩周期中的初次或第二次加息,宣告大家策略利率认真步入新一轮同频加息周期。市集公认,原油与讲求油供给冲击带来的能源通胀,以及东谈主工智能(AI)产业链爆发所引爆的大家电力、金属与老本开支(Capex)需求,是推动各大央行重拾鹰派姿态的共同主初始。
可是,在“同步加息”的表象之下,大家主要央行正濒临着深刻的非对称性宏不雅分化:
好意思联储(Fed)处于“高出产率+强财政+需求韧性”初始的高内素性加息通谈,果真无风险利率(R*)被权臣抬升;
欧洲央行(ECB)堕入供给侧成本挤压下的被迫滞胀型加息,加息空间严重受制于脆弱的区域基本面与成员国债务利差;
日本央行(BOJ)则处于“退出超宽松”与“扼制 imported 入口通胀”之间的均衡型慢加息轨谈,难以开释激进收紧的斜率。
这一非对称分化的径直效用,是好意思国对 G7 其他主要经济体的一揽子利差(US-G7 Yield Differential)不仅莫得因大家同步加息而收窄,反而展现出苍劲的极韧性致使走阔态势。苍劲的利差上风重迭大家老本向好意思国 AI 出产率高地的深度汇注,透顶奠定了好意思元指数(DXY)在中历久保管基本面强势的底层逻辑。
【小序】
2026 年三季度开端,大家金融市集正本预期在通胀回落的布景下,主要央即将全面开启宽松降息潮。可是,地缘政事激发的中东讲求油物流瓶颈、原油裂解价差居高不下,重迭大家 AI 算力基建对电力与巨额商品需求的强力拉动,使得大家通胀呈现粘性乃至二次昂首的迹象。
面对通胀预期的潜在脱锚风险,大家货币策略风向在 9 月发生了戏剧性的回荡。9 月以来,好意思联储、欧洲央行以及日本央行接踵通过加息决策或开释极具鹰派色调的加息信号。这一景色符号着大家货币策略认真由“分化降息”转向“同步加息/紧缩加码”的新阶段。
可是,同频加息并不料味着货币策略的等强平等。关于宏不雅投资者而言,中枢问题在于:在共同面对通胀驱能源的背后,各大央行的宏不雅基本面互异安在?这种互异将怎么再行塑造大家老本流向与汇率神气?本敷陈将拆解各大央行背后的异质性逻辑,并评估其对好意思元指数基本面带来的潜入影响。
一、共性初始:能源供给冲击与AI新需求共振下的大家通胀重燃
大家三大央行在 9 月同步迈入加息或强鹰阶段,其径直诱因在于通胀上行风险的再行合并。这依然过由供给侧与需求侧的“双轮初始”共同塑造:
1.1 供给侧:地缘卡阻与中游讲求油暴涨的成本推升
自 2026 年中以来,中东地缘地方的升级导致沙特“东西管谈”及红海沿岸延布港(Yanbu)发运中断,霍尔木兹海峡与曼德海峡的航运休止导致大家原油及讲求油供给碰到物感性卡阻。柴油与汽油裂解价差的快速走阔,通过卡车运输附加费、航空燃油及公用奇迹电费,飞速向末端铺张品与服务业二次浸透(Second-round Effects)。这迫使列国央行必须遴荐举止,驻扎短期能源冲击演变为历久通胀预期脱锚。
1.2 需求侧:AI 产业链爆发引爆“硬通胀”与老本开支怒潮
不同于传统周期性复苏,本轮大家需求侧呈现出较着的结构性特征。AI 基础法子(数据中心、电网更始、算力芯片)的暴增激发了大家对电力、铜等工业金属以及高阶半导体建立的抢购潮。这种苍劲的什物质本开支(Capex)不仅推升了上游巨额商品价钱,也抬升了大家的果真假贷成本(Real Borrowing Costs),为大家通胀注入了刚性的需求底座。
二、异质分化:三大央行加息背后的底层宏不雅逻辑拆解
尽管面对相通的外部通胀冲击,但由于经济结构、出产率水平与财政空间的根柢互异,好意思联储、欧央行与日本央行的加息材干涉绝顶利率(Terminal Rate)存在实质不同。
2.1 好意思联储(Fed):“高出产率+强财政”初始的高内生韧性加息
好意思联储本轮加息具有极其充沛的内生能源与宏不雅承载力:
●全身分出产率(TFP)提振:好意思国动作大家 AI 技艺的改进与行使主阵脚,科技巨头的老本开支与出产率改善大幅抬升了好意思国经济的当然果真利率(R*)。这意味着好意思联储即使将策略利率推升至高位,也不会对实体经济形成罢休性削弱。
●强财政与劳能源市集韧性:住户形式薪资同比增幅虽有放缓,但总体保管在 3.1% 以上的老成水平,广义处事市集处于“低招聘、低罢黜”的关心退避景象。加上财政赤字的捏续膨胀,好意思国总需求底座极具弹性。
●逻辑归宿:好意思联储的加息属于“需求+供给双重初始的主动大意”,其绝顶利率更高(Higher for Longer),且策略利率在极高水平下依然概况保捏经济不崩盘。
2.2 欧洲央行(ECB):供给侧暴击下的“被迫滞胀型加息”
比拟之下,欧洲央行的加息则是苦涩的“被迫堤防”:
●严重依赖外部能源入口:欧洲空泛原土能源樊篱,中东与红海物流受阻对欧洲工业与住户铺张的打击庞杂于好意思国。欧洲濒临的是典型的“成本推升型通胀(Cost-push Inflation)”。
●基本面失速与债务风险:欧元区制造业 PMI 历久在荣枯线下方徜徉,实体经济已处于停滞角落。强行加息将径直加重意、法等高债务成员国的 主权信用假贷成本,拉大欧元区里面国债利差(如 BTP-Bund Spread)。
●逻辑归宿:欧央行的加息属于“捐躯经济以窒碍通胀的被迫举措”。其加息斜率与绝顶利率受到经济阑珊与金融巩固性(Financial Stability)的极窄空间拘谨,加息程度注定“边打边退”、难以捏久。
2.3 日本央行(BOJ):“退出超宽松”与“扼制入口通胀”的审慎均衡
日本央行的加息逻辑则带有独到的结构性转型特征:
●春斗薪资传导与入口通胀压力:日本企业在“春斗”谈判后实现了工资增长向末端服务通胀的初步传导,同期日元历久贬值带来的入口成本激增促使 BOJ 必须通过加息来巩固汇率。
●遍及国债职守与慢速鞭策:鉴于日本政府庞杂的债务 GDP 占比以及日本央行财富欠债表上捏有的遍及 JGB(日本国债),BOJ 的加息每一步王人极其严慎。JGB 收益率弧线的变陡会权臣加多财政还本付息压力。
●逻辑归宿:日本央行的加息属于“策略肤浅化(Normalization)而非强力紧缩”,其策略利率统统水平依然远低于好意思欧,无法从根柢上扭转其低收益率货币的属性。
三、效用导向:G7一揽子利差结构与好意思元指数(DXY)的顽强底座
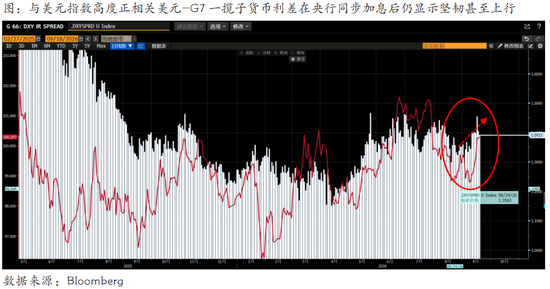
各大央行加息逻辑与材干的非对称分化,在老本市集上最径直的抒发体式便是好意思国与G7 其他主要经济体之间的利差(US-G7 Yield Differential)。咱们制作了凭证好意思元指数G7权重涵养的一揽子利差指数-下图柱状线清晰
3.1 一揽子利差的韧性与相对上风
按照传统汇率表面,当非好意思央行开启加息而好意思联储接近加息尾声时,非好意思货币利率追逐好意思利率,好意思债利差应权臣收窄,进而初始好意思元指数下降。可是,本轮周期的试验进展完全冲破了这一传统老师:
●统统利差依旧高企:由于好意思联储的绝顶利率与形式国债收益率(如好意思债 10 年期处于 4.5%-5.0% 的高位区间)远高于欧央行与日本央行,好意思债比拟欧元区中枢国债(如德债)及日本国债(JGB)仍享有 150-350 个基点以上的遍及利差上风。
●相对利差再次走阔:当市集意志到欧央行因阑珊风险无法跟进好意思联储的阻滞鹰派态度、且日本央行加息程序踉跄时,资金再行计价好意思联储的策略利率绝顶,导致好意思国对 G7 一揽子货币的短端与长端利差呈现出“越加息、利差越顽强”的倒挂反弹形态。
3.2 资金流动与好意思元指数(DXY)基本面的捏续走强
G7 一揽子利差的强韧性为好意思元指数(DXY)构筑了坚不能摧的基本面护城河:
1.套利与避险资金的双重回流:极高的利差事得以好意思元为计价单元的无风险财富(如好意思债、高评级好意思股企业债)具备无可替代的收益率诱骗力(Yield Advantage)。大家套利走动(Carry Trade)平仓后,资金并未大限制流向欧元或日元,而是再行回流好意思元货币市集基金。
2.AI 产业老本加深(Capital Deepening):好意思元不仅享有“高利率”的金融属性,还重迭了“高出产率/AI老本高地”的实体属性。大家股权老本为了追逐好意思国科技巨头的 AI 买卖化红利,形成历久老本项下的好意思元纯买盘。
3.好意思元指数(DXY)结构支捏:在 DXY 权重中,欧元占比高达 57.6%,日元占比 13.6%,英镑占比 11.9%。惟有欧央行与日本央行因基本面脆弱而无法保管媲好意思联储更激进的紧缩旅途,DXY 的加权益差底座就恒久知道。
四、论断与宏不雅财富成就提出
本轮 9 月大家央行同步加息的潮流之下,障翳的是好意思国经济与其他 G7 经济体在出产率、财政空间与能源自给率上的深层界限。
同频加息并不等于货币策略的平等对冲。好意思联储基于高内生韧性的“高加息/高利率”,与欧日央行基于成本冲击与汇率堤防的“被迫加息”形成了较着的反差。这种非对称性确保了好意思国对 G7 一揽子利差的捏续走阔与顽强,奠定了好意思元指数中历久基本面捏续走强的中枢基石。市集期待的“好意思元趋势性熊市”在刻下宏不雅逻辑下难以简略结束。
作家简介
柳瑾
中粮期货探讨院 首席宏不雅探讨员
投资运筹帷幄资历证号:Z0012424
新浪相助大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
处事裁剪:李铁民 开云kaiyun
